Investissement automatisé : bâtissez le portefeuille que vous voulez, on le garde sur la bonne voie
Toutes les convictions de l’investissement autonome, sans le travail de gestion. Bâtissez un portefeuille qui correspond exactement à votre façon d’investir, puis laissez Wealthsimple s’occuper du rééquilibrage, des dépôts et des calculs fiscaux.

Vous savez ce que vous voulez dans votre portefeuille. Ça, c’est réglé. La partie pénible, c’est l’entretien. À chaque dépôt, à chaque mouvement du marché, votre portefeuille s’éloigne un peu de votre plan. Alors vous rouvrez le tableur, refaites les calculs, passez quelques ordres. Et le mois suivant? Vous recommencez.
L’investissement automatisé, c’est pour les personnes qui veulent concevoir le plan, pas gérer le chantier.
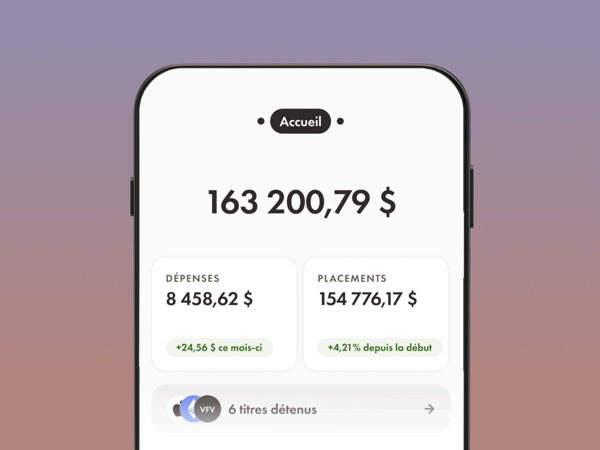
En bref : vous bâtissez un portefeuille avec les actions, les FNB et les indices directs de votre choix, puis vous fixez vos répartitions cibles. Ensuite, chaque dépôt est investi selon votre plan. Si votre portefeuille s’éloigne de vos cibles, on vous le signale et on calcule les opérations nécessaires pour le remettre sur la bonne voie. Vos comptes non enregistrés sont passés au peigne fin chaque jour pour trouver des occasions de vente à perte à des fins fiscales. Vous avez le dernier mot sur chaque opération. Les frais sont de 0,25 % par année, jusqu’à concurrence de 250 $.
Qu’est-ce que l’investissement automatisé?
L’investissement automatisé est un compte Wealthsimple où vous définissez vous-même votre stratégie de placement. Nous nous chargeons ensuite de garder votre portefeuille sur la bonne voie. Vous choisissez vos placements et leur répartition; le système investit vos dépôts, rééquilibre votre portefeuille en fonction de vos cibles et effectue automatiquement des ventes à perte à des fins fiscales. Mais aucune opération n’est effectuée sans que vous l’ayez d’abord examinée et confirmée.
Voyez-le comme une approche hybride pour celles et ceux qui veulent garder le contrôle sans avoir à tout gérer. Les robots-conseillers vous épargnent une bonne partie du travail, mais vous laissent aussi moins de contrôle. L’investissement entièrement autonome vous donne, lui, un contrôle total, mais aussi tout le travail qui vient avec. Avec l’investissement automatisé, la stratégie et les décisions sont entre vos mains; on s’occupe de l’exécution.
Comment fonctionne l’investissement automatisé?
Pour commencer, choisissez comment bâtir votre portefeuille :
- Partez de zéro. Choisissez parmi plus de 14 000 actions et FNB, regroupez-les comme bon vous semble – titres techno, actions à dividendes, placements internationaux – puis fixez une répartition cible pour chaque catégorie. Vous pouvez modifier vos pondérations quand vous voulez, sans restriction.
- Partez d’une collection ou d’un indice direct. Vous ne savez pas trop par où commencer? Choisissez une collection prédéfinie ou un indice direct, comme l’indice du marché canadien, l’indice du marché américain ou l’indice américain d’innovation, qui regroupe les 100 principales actions du Nasdaq. Tout est personnalisable dès le départ : remplacez des titres, ajustez les pondérations ou ajoutez vos propres choix. C’est un point de départ, pas une décision coulée dans le béton.
Une fois votre portefeuille en place, trois choses se font automatiquement :
- Chaque dépôt est investi automatiquement selon votre répartition cible. Pas besoin d’ouvrir une session, de passer des ordres ni de sortir la calculatrice.
- Si votre portefeuille s’éloigne de ses cibles, on calcule exactement ce qu’il faut ajuster pour lui faire reprendre le cap, puis on vous propose des opérations. Vous les passez en revue et les confirmez en quelques touchers; on s’occupe du reste. Rien ne se fait sans votre accord.
- Dans les comptes non enregistrés, on cherche chaque jour des occasions de réaliser des pertes à des fins fiscales et on les saisit lorsqu’elles se présentent.
Pourquoi garder votre portefeuille près de ses cibles?
Un portefeuille qui s’éloigne de ses cibles peut vous exposer à plus de risque, souvent sans que vous vous en rendiez compte. Si un placement prend beaucoup de valeur, il peut finir par peser plus lourd dans votre portefeuille que vous ne l’aviez prévu, et faire grimper le risque avec lui.
Le rééquilibrage est la clé. En réduisant les positions qui ont pris trop de poids et en renforçant celles qui en ont perdu, il automatise la discipline : vous achetez bas et vendez haut de façon systématique, sans avoir à prédire les marchés ni à penser à rééquilibrer votre portefeuille le dimanche soir.
Détenez les actions de l’indice, pas le FNB
Avec l’indexation directe, vous détenez directement les actions qui composent un grand indice nord-américain, plutôt que des parts de FNB qui le reproduit. Vous obtenez la même exposition, mais avec plus de latitude.
En pratique :
- Vous pouvez exclure n’importe quelle action, quelle qu’en soit la raison : un conflit lié à votre emploi, une limite éthique que vous refusez de franchir ou une concentration déjà présente ailleurs dans vos placements, sans renoncer à votre exposition globale à l’indice.
- Vous pouvez réaliser des pertes à des fins fiscales sur des titres individuels, même lorsque l’indice est globalement en hausse. C’est impossible avec un FNB : vous ne voyez que le prix du fonds dans son ensemble. En détenant directement les actions sous-jacentes, chaque position peut faire l’objet d’une vente à perte à des fins fiscales indépendamment des autres.
En choisissant un indice direct, vous éliminez aussi complètement le ratio de frais de gestion (RFG) du FNB pour cette portion de votre portefeuille.
Comment fonctionne la vente à perte à des fins fiscales?
La vente à perte à des fins fiscales permet de transformer une baisse du marché en avantage fiscal. Dans vos comptes non enregistrés, Wealthsimple vérifie chaque jour si certains de vos placements valent moins que ce que vous avez payé. Lorsqu’une occasion se présente, on réalise la perte, qui peut servir à compenser des gains en capital réalisés ailleurs, puis on réinvestit dans un placement comparable pour maintenir votre exposition au marché.
Ces économies peuvent s’accumuler au fil du temps. En supposant qu’elles soient réinvesties, la vente à perte à des fins fiscales peut généralement améliorer les rendements après impôt de 0,30 % à 0,50 % par année. Pour la plupart des personnes qui détiennent un compte non enregistré, c’est plus qu’assez pour compenser les frais de gestion. Et avec un indice direct américain, aucuns frais de change ne s’appliquent : vous détenez directement les actions américaines sous-jacentes, sans payer les frais de conversion de devises qui s’appliqueraient ailleurs.
(La vente à perte à des fins fiscales ne s’applique qu’aux comptes non enregistrés : dans un CELI ou un REER, il n’y a pas de gains en capital imposables à compenser.)
Combien coûte l’investissement automatisé?
Des frais de gestion uniques de 0,25 % par année, jusqu’à concurrence de 250 $. C’est comparable au RFG de nombreux FNB à faibles frais, sauf qu’ici, ces frais couvrent aussi le rééquilibrage automatique selon vos cibles, l’investissement de vos nouveaux dépôts pour maintenir les pondérations prévues et la vente à perte à des fins fiscales. Il n’y a ni commission ni frais cachés : vous savez toujours exactement ce que vous détenez et ce que vous payez.
Deux choses à savoir :
- Si vous choisissez un indice direct, vous éliminez le RFG du FNB pour cette portion de votre portefeuille, puisque vous détenez directement les actions plutôt que de passer par un fonds.
- Pour la plupart des personnes qui détiennent un compte non enregistré, les économies réalisées grâce à la vente à perte à des fins fiscales suffisent à elles seules à plus que compenser les frais.
Vous n’avez pas à tout transférer d’un coup
Vous pouvez transférer la totalité, une partie ou aucun de vos avoirs autogérés existants vers l’investissement automatisé. Le transfert se fait en nature, sans vous obliger à vendre. Commencez par un seul compte, ou même par une partie d’un compte, pour voir si la formule vous convient. Pas besoin de tout changer d’un coup.
Ça fonctionne aussi bien dans vos comptes non enregistrés que dans vos REER, CELI et CELIAPP : vous pouvez donc appliquer votre stratégie là où votre argent se trouve déjà. Et lorsque vous effectuez un retrait, le système tient compte de l’incidence fiscale : il vend d’abord les positions surpondérées, ce qui rapproche votre portefeuille de ses cibles tout en limitant les conséquences fiscales.
À qui s’adresse l’investissement automatisé?
Ça pourrait vous convenir si :
- Vous savez précisément ce que vous voulez détenir, mais ne voulez pas rééquilibrer votre portefeuille vous-même pour conserver la répartition choisie.
- Vous suivez déjà vos répartitions cibles dans une feuille de calcul, ou savez que vous devriez le faire sans jamais vraiment vous y mettre.
- Vous surveillez les frais et voulez savoir exactement ce que vous payez.
- Vous voulez réunir des actions individuelles, des FNB et des indices directs dans un même portefeuille.
- Vous aimez l’idée de concevoir votre stratégie sans avoir à gérer le chantier au quotidien.
Parlons franchement du risque
L’investissement automatisé ne change pas les règles de base : votre portefeuille peut aussi bien baisser que monter, et c’est vous qui choisissez les placements que vous détenez. Le rééquilibrage et la vente à perte à des fins fiscales peuvent vous aider à rester discipliné et à investir de façon plus avantageuse sur le plan fiscal, mais ils ne vous protègent pas contre les pertes du marché et ne garantissent aucun rendement.
Les résultats de la vente à perte à des fins fiscales dépendent de vos titres, de vos gains et des conditions du marché. Les économies décrites ici sont fréquentes dans les comptes non enregistrés, mais ne sont pas garanties dans tous les cas. Les résultats du calculateur sont fournis à titre indicatif et ne constituent pas des prévisions. Enfin, puisque vous confirmez vous-même les opérations, rester fidèle à votre plan dépend aussi de votre volonté de donner suite aux recommandations.
Définissez votre stratégie en quelques minutes. Gardez le cap pour longtemps.
Vous pouvez bâtir votre premier portefeuille dès aujourd’hui dans l’appli Wealthsimple, à partir de zéro ou d’une collection conçue par nos spécialistes. Commencez avec le montant qui vous convient.
Bâtir mon portefeuille